Webger já está adequado ao TEF integrado em Goiás: entenda a IN 1.608/2025
Veja como vincular cartão, PIX e outros pagamentos à NF-e ou NFC-e, os prazos vigentes em Goiás e os riscos de não se adequar
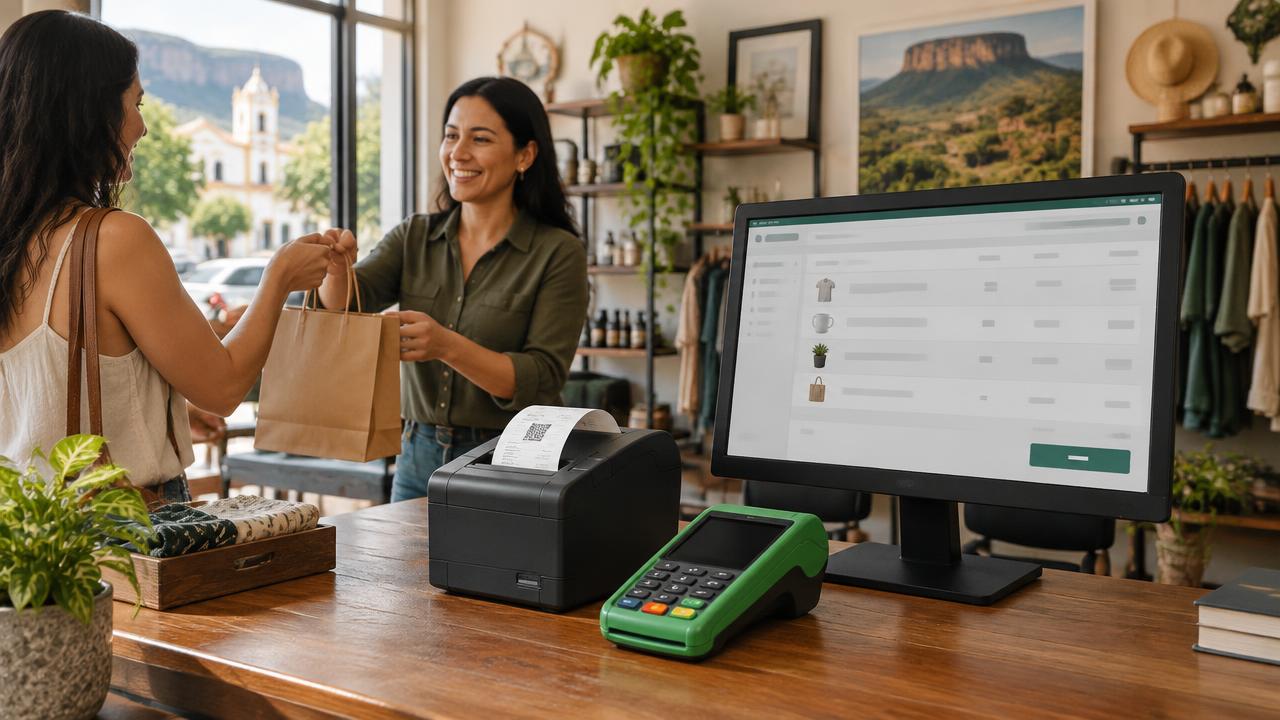
Resposta rápida: o Webger ERP já está adequado à vinculação tecnológica entre pagamentos eletrônicos e a emissão de NF-e e NFC-e exigida em Goiás. A integração conecta o pagamento por cartão, PIX e outros meios eletrônicos ao documento fiscal da mesma operação, reduzindo digitação manual, divergências e riscos fiscais.
A regra está na Instrução Normativa nº 1.608/2025-GSE, da Secretaria da Economia de Goiás, posteriormente alterada pelas IN nº 1.619/2026, nº 1.623/2026, nº 1.640/2026 e nº 1.644/2026. A norma se apoia no Regulamento do Código Tributário do Estado de Goiás — Decreto nº 4.852/1997.
O que a legislação de Goiás exige?
A IN nº 1.608/2025-GSE define a interligação tecnológica como uma comunicação direta, imediata e integrada entre o sistema de pagamento e o programa emissor do documento fiscal, sem intervenção manual ou comando externo. A exigência alcança operações sujeitas ao ICMS documentadas por NF-e, modelo 55, ou NFC-e, modelo 65.
Devem ser vinculados ao documento fiscal os pagamentos realizados por:
- cartões de crédito e débito;
- cartões de loja, pré-pagos e outros arranjos eletrônicos;
- PIX;
- demais instrumentos reconhecidos pelo Sistema de Pagamentos Brasileiro.
Embora o mercado costume chamar a solução de TEF integrado, a norma não obriga uma marca ou tecnologia única. O ponto central é que venda, pagamento e documento fiscal estejam vinculados automaticamente, com as informações de pagamento corretamente registradas no XML.
Qual é o prazo para adequação ao TEF em Goiás?
O cronograma consolidado em setembro de 2026 considera a receita bruta de 2024 e foi prorrogado pelas alterações da IN nº 1.608/2025-GSE:
| Faixa ou atividade | Início da obrigatoriedade |
|---|---|
| Supermercados, hipermercados, postos de combustíveis e farmácias com receita superior a R$ 4,8 milhões | 1º de novembro de 2025 |
| Demais atividades com receita superior a R$ 4,8 milhões | 1º de junho de 2026 |
| Empresas com receita de R$ 360 mil a R$ 4,8 milhões | 1º de novembro de 2026 |
| Empresas com receita de até R$ 360 mil | 1º de fevereiro de 2027 |
Como o calendário já recebeu alterações, consulte sempre o texto consolidado oficial antes de tomar uma decisão.
Quem precisa se adequar e quais são as exceções?
A regra se aplica aos contribuintes do ICMS em operações de circulação de mercadorias abrangidas pela norma. O texto oficial informa que o Microempreendedor Individual (MEI) não está sujeito a essa obrigação.
A IN também prevê situações específicas, como operações dispensadas de documento fiscal, Nota Fiscal Fácil, vendas com entrega e pagamento em domicílio e determinadas vendas não presenciais. Mesmo quando a integração não for exigida, os dados do pagamento ainda devem ser informados corretamente no documento fiscal. Por isso, o enquadramento deve ser validado com a contabilidade.
Por que adequar o sistema agora?
- Conformidade fiscal: a operação segue a exigência estadual e registra corretamente o meio de pagamento.
- Menos erros: o valor não precisa ser digitado novamente no terminal, reduzindo diferenças entre venda, recebimento e nota.
- Conciliação mais simples: cada transação fica associada ao respectivo documento fiscal.
- Atendimento mais rápido: caixa, pagamento e emissão fiscal funcionam em um fluxo conectado.
- Mais segurança: diminui o risco de omissão, duplicidade ou preenchimento incorreto das informações de pagamento.
Qual é o impacto da adequação na empresa?
A empresa precisa revisar o fluxo do caixa, os terminais de pagamento, o emissor fiscal e a conexão com o ERP. A IN veda a permanência, no local de atendimento ao público, de equipamento de pagamento que não esteja vinculado à emissão do documento fiscal nas situações abrangidas pela obrigação.
Na prática, uma implantação bem planejada envolve cadastro dos meios de pagamento, homologação dos terminais, testes com NF-e e NFC-e, conferência do grupo de informações de pagamento no XML e treinamento da equipe. Quando o pagamento acontece depois da emissão, podem existir procedimentos próprios de conciliação, como o Evento de Conciliação Financeira — ECONF.
O Webger ERP já está adequado ao TEF integrado
O Webger organiza venda, pagamento eletrônico e emissão fiscal em um fluxo integrado para apoiar empresas goianas no atendimento à IN nº 1.608/2025-GSE. A solução reduz etapas manuais no caixa e ajuda a manter os dados da operação consistentes entre o pagamento e a nota.
Antes da ativação, a equipe avalia o cenário da empresa, os equipamentos utilizados e a forma de emissão fiscal. Essa análise é importante porque a obrigação depende do tipo de operação, do enquadramento e do cronograma aplicável.
Preços especiais para novos clientes
Novos clientes podem solicitar condições comerciais especiais para contratar o Webger com a integração de pagamentos. A proposta é preparada conforme o plano, a quantidade de caixas, os terminais e as necessidades fiscais da operação.
Fale com a equipe Webger e solicite uma proposta especial para adequação ao TEF. As condições estão sujeitas à análise comercial, disponibilidade e regras da campanha vigente.
Lembrete: o descumprimento pode gerar autuação e multas
Não deixe a adequação para depois. A IN nº 1.608/2025-GSE não cria uma multa única com valor fixo. O descumprimento pode ser enquadrado nas penalidades gerais do Código Tributário do Estado de Goiás, conforme a irregularidade constatada — por exemplo, falta de emissão, informação obrigatória incorreta ou uso de equipamento em desacordo com a norma.
Isso significa que o estabelecimento pode sofrer fiscalização, autuação e multa, cujo cálculo depende do fato verificado e do enquadramento adotado pela autoridade fiscal. Para evitar informação imprecisa, não existe um valor universal que possa ser aplicado a todos os casos. Consulte o contador ou assessor tributário para avaliar o risco específico da empresa.
Checklist de adequação
- Confirme se a empresa é contribuinte do ICMS e está abrangida pela norma.
- Verifique a faixa de faturamento e a data de início da obrigatoriedade.
- Mapeie cartões, PIX, terminais e demais meios eletrônicos usados no caixa.
- Valide a integração com NF-e e NFC-e e confira as informações no XML.
- Faça testes antes do prazo e treine a equipe.
- Registre a orientação da contabilidade sobre exceções e procedimentos especiais.
Perguntas frequentes sobre TEF e a IN 1.608/2025 em Goiás
O TEF integrado é obrigatório em Goiás?
A obrigação é vincular tecnologicamente o pagamento eletrônico à NF-e ou NFC-e nas operações abrangidas. O TEF é uma das formas de atender à regra, mas a norma admite soluções tecnológicas que realizem a comunicação direta, imediata e integrada.
PIX também precisa ser vinculado à nota fiscal?
Sim. A IN nº 1.608/2025-GSE inclui expressamente o PIX e outros instrumentos de pagamento eletrônico nas operações abrangidas.
MEI precisa fazer a integração em Goiás?
Não. O texto consolidado da norma exclui o Microempreendedor Individual da obrigação.
Qual é a multa por não integrar pagamento e nota?
Não há na IN uma multa única com valor fixo. A penalidade depende da infração fiscal encontrada e do enquadramento no Código Tributário do Estado de Goiás.
O Webger já está pronto para a adequação?
Sim. O Webger já oferece o fluxo integrado de pagamentos e emissão fiscal. A ativação deve considerar os equipamentos, o plano contratado e o cenário tributário de cada empresa.
Fontes oficiais e data da verificação
- Texto consolidado da IN nº 1.608/2025-GSE — Secretaria da Economia de Goiás
- Orientações oficiais sobre integração de meios de pagamento
Conteúdo verificado em 25 de setembro de 2026. Material informativo; não substitui orientação contábil ou jurídica.
Pronto para transformar sua gestão?
Experimente o Webger ERP gratuitamente por 7 dias. Sem cartão de crédito.
Testar Grátis